尼崎市の自宅資金繰り悪化どっちを選ぶ?リースバックと任意売却で即金を確保する方法
住宅ローンの返済が苦しくなり、差押えや競売の通知が現実味を帯びてくると、不安で夜も眠れない方は少なくありません。
資金繰りが悪化しているものの、できれば自宅には住み続けたい方もいれば、まずは即金で資金を確保したい方もいるはずです。
そのとき候補に上がりやすいのが、任意売却とリースバックのどっちを選ぶべきかという悩みです。
ただ、仕組みや即金性、住み続け可否などの違いがわかりにくく、判断を先延ばしにしてしまうケースも多く見られます。
この記事では、尼崎市で住宅ローン返済や差押え・競売の不安を抱える自宅所有者の方に向けて、任意売却とリースバックの基本から、どのような状況でどちらが向いているのかまで、順を追って整理していきます。
今まさに決断を迫られている方が、自分と家族にとってより納得できる選択肢を見つけるための道しるべとして、ぜひ最後まで読み進めてください。
尼崎市で資金繰り悪化…任意売却とリースバックの基本
住宅ローンの返済が苦しくなり滞納が続くと、金融機関による競売の申立てや、税金滞納による差押え、公売といった手続きに進むおそれがあります。
裁判所の競売手続では、申立て後に競売開始決定と差押えが行われ、調査や評価を経て不動産が売却されます。
また、税金滞納の場合には、自治体が不動産を差し押さえ、公売によって換価する流れが取られています。
これらの手続きに進むと、所有者の意思とは関係なく自宅を失う可能性が高まるため、早い段階で対応策を検討することが重要です。
任意売却は、住宅ローンの返済が難しくなった段階で、債権者の同意を得ながら市場に近い価格で売却し、残った債務を整理していく方法です。
競売と比べて売却価格が高くなりやすく、残債を減らしやすいことが一般的な特徴とされていますが、売却後は基本的に自宅から退去する必要があります。
一方、リースバックは自宅を売却して現金を得たうえで、購入した相手と賃貸借契約を結び、家賃を支払いながら住み続ける仕組みです。
ただし、リースバックの買取価格は一般的な相場より低くなる傾向があり、家賃水準や契約期間によっては長く住み続けることが難しくなる場合もあります。
住宅ローン返済にお悩みの方が任意売却とリースバックのどちらを検討すべきか考える際には、「資金をどの程度早く、いくら確保したいのか」と「自宅に住み続けたいかどうか」を整理することが大切です。
任意売却は、残債をできるだけ減らしつつ債務整理を進めることを重視したい場合に向いている一方で、住み続けることはできません。
リースバックは、売却により現金を得ながら当面は自宅に住み続けたい方に向きますが、買取価格や家賃の負担など慎重な検討が欠かせません。
このような前提を押さえておくと、ご自身の状況に近い選択肢を次の段階で比較しやすくなります。
| 項目 | 任意売却の基本 | リースバックの基本 |
|---|---|---|
| 主な目的 | 競売回避と残債圧縮 | 現金確保と居住継続 |
| 自宅への居住 | 売却後は退去前提 | 家賃支払いで居住 |
| 売却価格の傾向 | 市場相場に近い価格 | 相場より低い価格 |
即金で資金確保したい方へ|任意売却とリースバックの比較
できるだけ早く現金を確保したい場合、任意売却とリースバックでは、入金のタイミングに明確な違いがあります。
任意売却は、購入希望者との売買契約締結後、決済日までは一定の期間が必要であり、一般的には売り出し開始から決済まで数か月程度を見込む必要があります。
一方、リースバックは事業者側の審査が通れば、売買契約から決済までが比較的短期間で進む例もあり、まとまった資金を受け取る時期を事前に想定しやすい仕組みです。
このように、どちらも即座に現金化されるわけではないものの、「売却活動期間」と「決済までの事務手続き期間」を分けて考えることが重要です。
次に、売却後の残債や競売との違いを整理しておくことが欠かせません。
一般に、競売では市場価格に比べて売却価格が低くなりやすく、残債が多く残る傾向があるとされています。
一方、任意売却は債権者の同意を得たうえで通常の売却に近い価格帯で売却する方法とされ、市場価格のおおむね80〜90%前後で成約することが多いと紹介されており、その分だけ残債を減らしやすいとされています。
ただし、任意売却では金融機関などの債権者との調整が前提となるため、価格や配分、残債の返済条件などについて事前の協議が必要になる点を理解しておくことが大切です。
さらに、資金不足リスクにも注意が必要です。
尼崎市の中古一戸建てについては、過去の調査で2,000万円未満の価格帯の割合が比較的高いことが示されており、必ずしも高額で売れるとは限らない地域性があります。
そのため、住宅ローン残高が売却価格を上回る「オーバーローン」の場合、任意売却でもリースバックでも売却代金だけで完済できず、残債が無担保の借金として残る可能性があります。
どちらの方法を選ぶ場合でも、現在のローン残高と想定される売却価格の差額を事前に試算し、不足分の返済方法や生活資金とのバランスを冷静に検討しておくことが重要です。
| 項目 | 任意売却 | リースバック |
|---|---|---|
| 現金化までの期間 | 売却活動含め数か月程度 | 審査完了後は比較的短期間 |
| 残債の減り方 | 市場価格の80〜90%想定 | 買取価格は抑えめになりやすい |
| 資金不足リスク | オーバーローン時は残債発生 | 売却後も借入残高が残る可能性 |
住み続けたいかが分かれ道|尼崎市での向き・不向き
自宅に住み続けたい場合は、まずリースバックの仕組みと契約条件を丁寧に確認することが大切です。
リースバックは自宅を売却して資金を得たうえで、買主と賃貸借契約を結び、その家を借りて住み続ける方法です。
ただし、契約期間が定期借家契約か普通借家契約か、更新時の条件、買戻しの可否などによって、長く住めるかどうかが大きく変わります。
国民生活センターも、リースバックでは契約期間や家賃の条件を十分確認するよう注意喚起しており、高齢者を中心にトラブルが増えていることが報告されています。
さらに、リースバックでは家賃が将来どのように変動するかも重要なポイントです。
家賃は、事業者が設定する利回りや経済事情、周辺家賃相場の変化などを根拠に見直される可能性があり、更新時に家賃を引き上げられる事例も見られます。
契約開始時に支払える家賃であっても、年金収入の減少や医療費の増加が重なると負担が重くなりかねません。
そのため、自宅に住み続けたい方は、将来の収入見通しと家賃の上昇リスクを踏まえて、「何年くらい住み続けたいのか」「家賃がどの程度までなら負担できるのか」を事前に具体的に想定しておくことが大切です。
一方で、引っ越しを受け入れてでも債務をしっかり整理したい場合には、任意売却が選択肢になります。
任意売却は、金融機関などの債権者と調整しながら市場に近い価格で売却を進める方法であり、競売より高値で売却できる可能性があるとされています。
売却代金で住宅ローンの残債をできるだけ減らせれば、その後の返済負担や差押えの不安を軽減しやすくなります。
ただし、自宅を手放して新たな住まいを探す必要があるため、通勤や通学、生活環境の変化をどこまで許容できるかを家族全員で話し合っておくことが欠かせません。
| 選択肢 | 向いている世帯像 | 重視したいポイント |
|---|---|---|
| リースバック | 住み慣れた家に愛着の強い世帯 | 家賃負担と契約期間の安定性 |
| 任意売却 | 引っ越しを許容し債務整理を優先 | 残債の圧縮と新居の確保 |
| 慎重な検討 | 高齢者世帯や共働きで多忙な世帯 | 将来の収入見通しと生活動線 |
尼崎市では、高齢者世帯が一戸建てに居住している割合が比較的高いとされ、長年住み続けた自宅への愛着が強い傾向があります。
その一方で、共働き世帯や子育て世帯も多く、通勤や通学、介護など日々の生活動線が複雑になりやすい状況があります。
高齢者世帯では、住み慣れた地域で安心して暮らし続けたいという思いと、将来の介護や医療費への備えをどう両立させるかが重要になります。
共働き世帯では、通勤時間や子どもの生活環境への影響も踏まえながら、「住み続ける安心」と「家計全体の安定」のどちらを優先するのかを整理し、自分たちの暮らし方に合う方法を選ぶことが大切です。
尼崎市で後悔しないための相談ステップとチェックリスト
まずは、差押えや競売の時期がいつなのかを正確に把握することが大切です。
住宅ローンの督促状や、保証会社・金融機関から届く「期限の利益喪失」の通知、裁判所から送付される書類には、それぞれ対応期限が記載されています。
また、固定資産税などの滞納がある場合は、尼崎市からの督促・催告文書や差押通知も重要な資料になります。
これらの書類を封筒ごと整理し、到着日と記載期限を一覧にしておくことが、差押え・競売の回避に向けた第一歩になります。
次に、任意売却やリースバックを検討する前提として、家計と債務の全体像を整理しておく必要があります。
住宅ローン残高、滞納額、カードローンなど他の借入、毎月の生活費と収入を一覧にし、今後数年の収支見通しを書き出してみてください。
とくに、リースバックでは売却代金を一括で受け取りつつ、その後は家賃を長期に支払う必要があるため、家賃負担に耐えられるかを慎重に確認することが重要とされています。
一方、任意売却は残債務の整理に有効ですが、金融機関との調整や信用情報への影響も踏まえて検討する必要があります。
こうした整理を踏まえたうえで、尼崎市で安心して相談するためには、早期に適切な窓口へ連絡することが欠かせません。
税金滞納がある場合は、尼崎市の担当窓口に相談すると、差押え後に不動産が公売へ進む流れや、納付・分納の相談ができると案内されています。
住宅ローンやリースバック、任意売却に関する内容については、これらの仕組みに詳しい専門家に、書類一式と家計のメモを持参して早めに相談することが望ましいです。
競売や不利なリースバック契約が始まってからでは選択肢が限られてしまうため、「迷った段階」で動くことが、後悔を避けるうえで大きな差になります。
| 確認したい項目 | 具体的な内容 | 相談前の準備物 |
|---|---|---|
| 差押え・競売の期限 | 督促状の期日・裁判所書類の期日 | 金融機関や裁判所からの通知一式 |
| 家計と残債の状況 | 毎月の収支・ローン残高・滞納額 | 返済明細書・通帳・家計メモ |
| 相談窓口の信頼性 | 住宅ローン問題やリースバックの実績 | 質問事項リスト・家族の希望整理 |
まとめ
住宅ローンの滞納や差押え・競売の不安があっても、任意売却やリースバックを活用すれば、状況を立て直せる可能性があります。
即金で資金を確保したいのか、自宅に住み続けたいのかで、選ぶべき方法は変わります。
どっちが良いか迷う段階でも、早く相談いただくほど取れる選択肢は多くなります。
当社では、ご事情を丁寧にお聞きし、任意売却とリースバックの違いをわかりやすく説明したうえで、無理のない解決策をご提案します。
まずはひとりで悩まず、お気軽にご相談ください。
この記事の執筆者
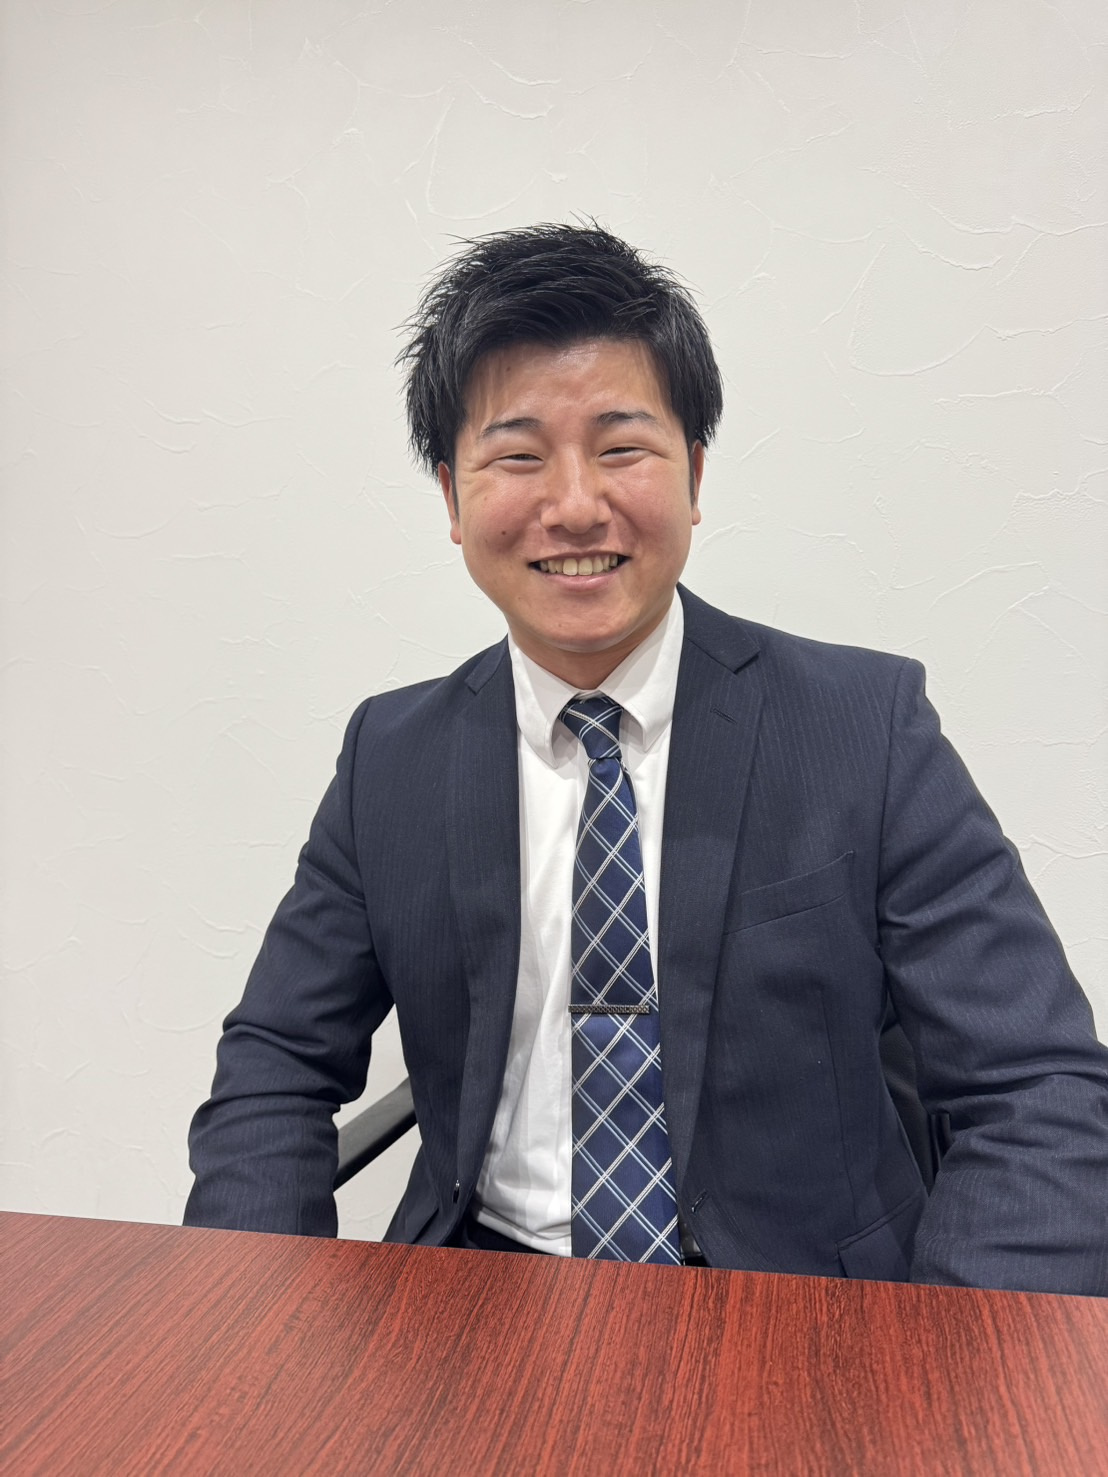
◇ 保有資格
宅地建物取引士、相続診断士、2級ファイナンシャル・プランニング技能士
◇ キャリア:3年
尼崎市を中心に、西宮市・伊丹市など周辺エリアの不動産売却をサポートいたします!
まずはご相談からお待ちしております!!